مدیریت سرمایه در گردش یعنی مدیریت داراییها و بدهیهای کوتاهمدت سازمان بهگونهای که نقدینگی کافی برای عملیات روزمره وجود داشته باشد، بدون اینکه سرمایه بیش از نیاز در موجودی کالا یا مطالبات مشتریان متوقف شود. سرمایه در گردش از کسر بدهیهای جاری از داراییهای جاری به دست میآید؛ اما برای مدیریت آن، فقط مقدار این عدد کافی نیست. مدیر باید سرعت وصول مطالبات، گردش موجودی، زمان پرداخت به تأمینکنندگان و وضعیت جریان نقد را نیز بررسی کند. چرخه تبدیل وجه نقد یکی از مهمترین شاخصها برای سنجش این عملکرد است.
ممکن است یک شرکت فروش خوبی داشته باشد، در صورت سود و زیان نیز سودآور دیده شود، اما برای پرداخت حقوق، خرید مواد اولیه یا تسویه بدهی تأمینکنندگان با کمبود وجه نقد روبهرو شود. دلیل این اتفاق معمولاً این است که سود الزاماً به معنی در دسترس بودن پول نیست. بخشی از فروش هنوز از مشتری وصول نشده، قسمتی از منابع در موجودی کالا مانده و در مقابل، موعد پرداخت بدهیها نزدیک شده است.
مدیریت سرمایه در گردش دقیقاً روی همین فاصله تمرکز دارد؛ یعنی مدیریت منابعی که سازمان برای انجام فعالیتهای روزمره به آنها نیاز دارد. در این میان، نرمافزار خزانهداری میتواند دید دقیقتری از دریافتها، پرداختها، ماندهحسابها و تعهدات مالی ایجاد کند تا مدیر مالی بتواند وضعیت نقدینگی را در کنار سایر اجزای سرمایه در گردش بررسی کند.
سرمایه در گردش چیست؟
سرمایه در گردش یا Working Capital تفاوت میان داراییهای جاری و بدهیهای جاری شرکت است. فرمول پایه آن عبارت است از:
سرمایه در گردش = داراییهای جاری – بدهیهای جاری
داراییهای جاری معمولاً شامل وجه نقد، حسابهای دریافتنی، موجودی کالا و سایر داراییهایی هستند که انتظار میرود در کوتاهمدت مصرف یا به وجه نقد تبدیل شوند. در مقابل، بدهیهای جاری شامل حسابهای پرداختنی، بدهیهای کوتاهمدت و سایر تعهداتی هستند که باید در دوره کوتاهمدت پرداخت شوند. این تعریف، مبنای استاندارد محاسبه Working Capital است.
یک مثال ساده از محاسبه سرمایه در گردش
فرض کنیم یک شرکت در پایان ماه وضعیت زیر را دارد:
| عنوان | مبلغ |
|---|---|
| وجه نقد و سایر داراییهای جاری | ۴ میلیارد تومان |
| حسابهای دریافتنی | ۷ میلیارد تومان |
| موجودی کالا | ۵ میلیارد تومان |
| مجموع داراییهای جاری | ۱۶ میلیارد تومان |
| بدهیهای جاری | ۱۰ میلیارد تومان |
در این شرایط:
سرمایه در گردش = ۱۶ – ۱۰ = ۶ میلیارد تومان
یعنی ارزش داراییهای جاری شرکت ۶ میلیارد تومان بیشتر از بدهیهای جاری آن است. اما این عدد بهتنهایی نمیگوید وضعیت شرکت مطلوب است یا نه. اگر بخش بزرگی از آن ۷ میلیارد تومان مطالبات برای مدت طولانی وصول نشده باشد یا ۵ میلیارد تومان موجودی شامل کالاهای کمگردش باشد، شرکت ممکن است با وجود سرمایه در گردش مثبت همچنان با فشار نقدینگی مواجه شود. همین نکته، تفاوت «محاسبه سرمایه در گردش» با «مدیریت سرمایه در گردش» را نشان میدهد.
مدیریت سرمایه در گردش یعنی چه؟
مدیریت سرمایه در گردش مجموعه تصمیمهایی است که کمک میکند سازمان منابع کافی برای عملیات روزمره داشته باشد، بدون اینکه منابع مالی به شکل ناکارآمد در حسابهای دریافتنی یا موجودی انبار باقی بمانند. در عمل، مدیر مالی معمولاً باید بین چند هدف تعادل برقرار کند:
نقدینگی کافی برای پرداخت تعهدات وجود داشته باشد؛ مطالبات مشتریان بیش از حد دیر وصول نشوند؛ سطح موجودی برای ادامه عملیات کافی باشد اما بیش از نیاز انباشته نشود و شرایط پرداخت تأمینکنندگان نیز فشار غیرضروری روی نقدینگی ایجاد نکند. منابع تخصصی مالی نیز مدیریت وجه نقد، مطالبات، موجودی، بدهیهای تجاری و تأمین مالی کوتاهمدت را از اجزای اصلی Working Capital Management میدانند.
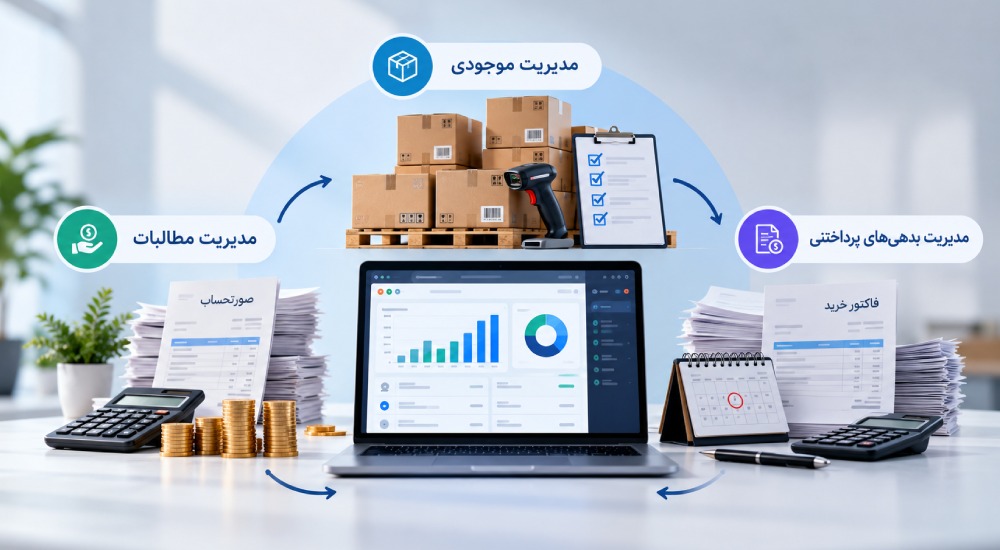
اجزای اصلی مدیریت سرمایه در گردش
مدیریت مطالبات؛ فروش زمانی کامل میشود که پول وصول شود
فروش اعتباری میتواند درآمد ایجاد کند، اما تا زمانی که مشتری مبلغ را نپرداخته باشد، وجه نقد وارد شرکت نشده است. اگر دوره وصول مطالبات طولانی شود، بخشی از سرمایه سازمان برای مدت بیشتری نزد مشتریان باقی میماند. مدیریت مطالبات یعنی سازمان بداند چه مبلغی از چه مشتریانی طلب دارد، چه زمانی باید وصول شود، کدام مطالبات سررسید گذشتهاند و برای وصول آنها چه اقدامی لازم است.
هدف الزاماً کوتاه کردن مهلت پرداخت همه مشتریان نیست. شرایط اعتبار باید با نوع مشتری، بازار و سیاست فروش هماهنگ باشد؛ اما مطالبات نباید بدون کنترل رشد کنند. یکی از شاخصهای کاربردی در این بخش DSO یا متوسط روزهای وصول مطالبات است.
مدیریت موجودی؛ سرمایه نباید بیدلیل روی قفسه بماند
موجودی برای ادامه عملیات ضروری است، اما موجودی بیش از نیاز بخشی از سرمایه در گردش را درگیر میکند. اگر کالا سریع مصرف یا فروخته نشود، منابعی که میتوانستند برای پرداخت تعهدات یا سایر فعالیتها استفاده شوند، در انبار باقی میمانند. از طرف دیگر، کاهش بیش از حد موجودی نیز میتواند باعث کمبود کالا و اختلال در عملیات شود.
بنابراین مسئله اصلی حذف موجودی نیست؛ پیدا کردن سطح مناسب آن است. برای بررسی عملیتر این موضوع، مقاله کنترل موجودی در انبار در آکادمی چارگون روشهایی مانند نقطه سفارش، موجودی اطمینان، ABC و EOQ را توضیح میدهد.
در سازمانهایی با تعداد زیاد کالا و تراکنش، استفاده از نرمافزار انبار و حسابداری انبار نیز کمک میکند مقدار موجودی، گردش کالا و نقطه سفارش بر اساس دادههای دقیقتری کنترل شوند.
مدیریت بدهیهای پرداختنی؛ دیرتر پرداخت کردن همیشه بهتر نیست
اعتبار تأمینکننده بخشی از نیاز سرمایه در گردش شرکت را تأمین میکند. فرض کنید مواد اولیه امروز تحویل گرفته میشوند اما سازمان ۴۵ روز برای پرداخت فرصت دارد. در این مدت شرکت میتواند کالا را مصرف یا بفروشد و بخشی از منابع لازم برای تسویه را ایجاد کند. بنابراین شرایط پرداخت مناسب میتواند فشار نقدی را کاهش دهد.
اما افزایش دوره پرداخت بدون توجه به قرارداد و رابطه با تأمینکننده راهکار مناسبی نیست. پرداخت دیرهنگام ممکن است اعتبار سازمان را کاهش دهد، تخفیفهای خرید را از بین ببرد یا همکاری تأمینکنندگان را دشوار کند. در این بخش، واحد خرید و مالی باید در کنار یکدیگر تصمیم بگیرند. آموزش مدیریت خرید و تدارکات آکادمی چارگون نیز میتواند برای شناخت بهتر فرآیند خرید، تأمین و سفارش مکمل این بحث باشد.
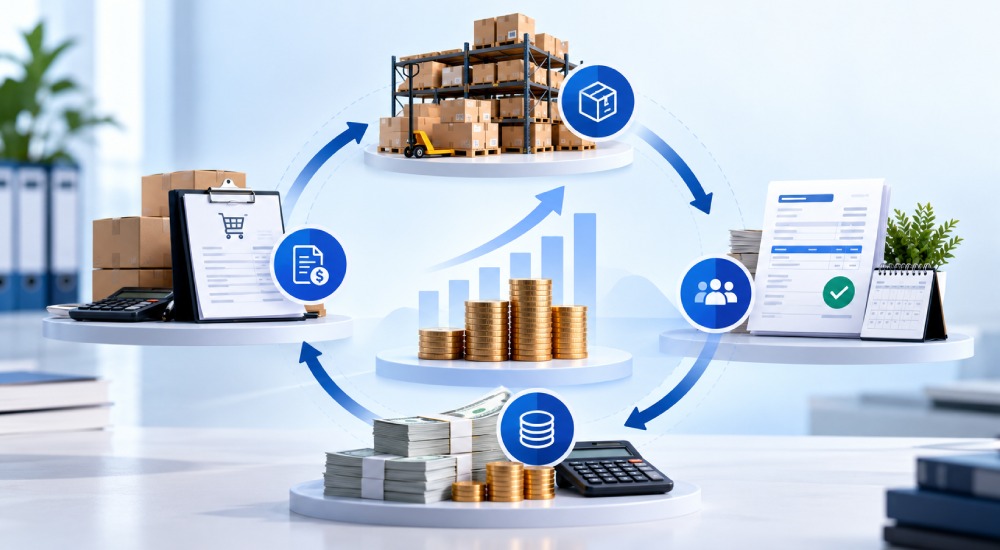
چرخه تبدیل وجه نقد چیست؟
یکی از بهترین شاخصها برای بررسی مدیریت سرمایه در گردش، چرخه تبدیل وجه نقد یا Cash Conversion Cycle است. این شاخص نشان میدهد چند روز طول میکشد تا پولی که وارد عملیات شده دوباره به وجه نقد تبدیل شود.
فرمول رایج:
چرخه تبدیل وجه نقد = روزهای نگهداری موجودی + روزهای وصول مطالبات – روزهای پرداخت بدهی
یا:
CCC = DIO + DSO – DPO
برای مثال فرض کنیم:
روزهای نگهداری موجودی = ۴۰ روز
روزهای وصول مطالبات = ۳۵ روز
روزهای پرداخت بدهی = ۳۰ روز
در نتیجه:
۴۰ + ۳۵ – ۳۰ = ۴۵ روز
یعنی بهطور متوسط ۴۵ روز بین درگیر شدن منابع در عملیات و بازگشت آنها به وجه نقد فاصله وجود دارد. کاهش این چرخه معمولاً باعث آزاد شدن نقدینگی میشود؛ البته عدد مناسب باید با مدل کسبوکار و صنعت مقایسه شود.
آیا سرمایه در گردش منفی همیشه بد است؟
خیر. اگر بدهیهای جاری بیشتر از داراییهای جاری باشند، سرمایه در گردش عددی منفی خواهد شد. در بسیاری از کسبوکارها این وضعیت میتواند هشداری درباره توان پرداخت تعهدات کوتاهمدت باشد. اما بعضی مدلهای کسبوکار پول را سریع از مشتری دریافت میکنند و با فاصله بیشتری به تأمینکنندگان پرداخت میکنند. برای چنین شرکتهایی سرمایه در گردش یا چرخه نقد منفی لزوماً نشانه بحران نیست. بنابراین نباید فقط به مثبت یا منفی بودن یک عدد نگاه کرد. مدل کسبوکار، روند چند دوره و چرخه تبدیل وجه نقد نیز باید بررسی شوند.
چگونه سرمایه در گردش را بهتر مدیریت کنیم؟
اولین قدم، پیدا کردن جایی است که پول سازمان بیش از حد متوقف شده است. اگر دوره وصول مطالبات افزایش پیدا کرده، باید سیاست اعتباری مشتریان، سررسیدها و فرآیند پیگیری وصول بررسی شود. اگر موجودی سریعتر از فروش یا مصرف رشد کرده، لازم است خرید، نقطه سفارش، کالاهای کمگردش و برنامه مصرف بازبینی شوند.
اگر پرداختها زودتر از زمانی انجام میشوند که واقعاً لازم است، شرایط قرارداد با تأمینکنندگان باید بررسی شود؛ بدون اینکه اعتبار تجاری سازمان آسیب ببیند. در کنار این اقدامات، پیشبینی جریان دریافت و پرداخت نیز اهمیت زیادی دارد. ممکن است سرمایه در گردش در ترازنامه مناسب به نظر برسد، اما در یک هفته خاص پرداختهای بزرگی سررسید شوند. به همین دلیل، سرمایه در گردش و مدیریت نقدینگی باید کنار هم دیده شوند.
بودجه چه ارتباطی با سرمایه در گردش دارد؟
بودجه مشخص میکند سازمان انتظار دارد در آینده چه منابع و مصارفی داشته باشد، اما سرمایه در گردش نشان میدهد منابع کوتاهمدت در عملیات چگونه درگیر شدهاند. وقتی خرید، قرارداد یا هزینهای ایجاد میشود، اثر آن فقط روی بودجه نیست؛ زمان پرداخت آن نیز روی نقدینگی و سرمایه در گردش تأثیر دارد.
مقاله مدیریت بودجه سازمانی در آکادمی چارگون توضیح میدهد چرا بودجه، تعهدات، عملکرد واقعی و پیشبینی مالی باید کنار یکدیگر دیده شوند. در همین مسیر، آموزش نرمافزار بودجه و اعتبارات نیز برای کاربرانی که با مدیریت اعتبار و کنترل منابع در دیدگاه کار میکنند، آموزش مکمل مناسبی است.
چه شاخصهایی برای کنترل سرمایه در گردش مهماند؟
برای ارزیابی وضعیت، فقط مبلغ سرمایه در گردش را گزارش نکنید. مدیر مالی بهتر است روند چند شاخص را در کنار هم ببیند: سرمایه در گردش خالص، نسبت جاری، روزهای وصول مطالبات، روزهای نگهداری موجودی، روزهای پرداخت بدهی و چرخه تبدیل وجه نقد. این شاخصها باید در طول زمان بررسی شوند. افزایش سرمایه در گردش ممکن است در نگاه اول مثبت باشد، اما اگر علت آن رشد شدید موجودی راکد یا مطالبات وصولنشده باشد، الزاماً اتفاق مطلوبی نیست.
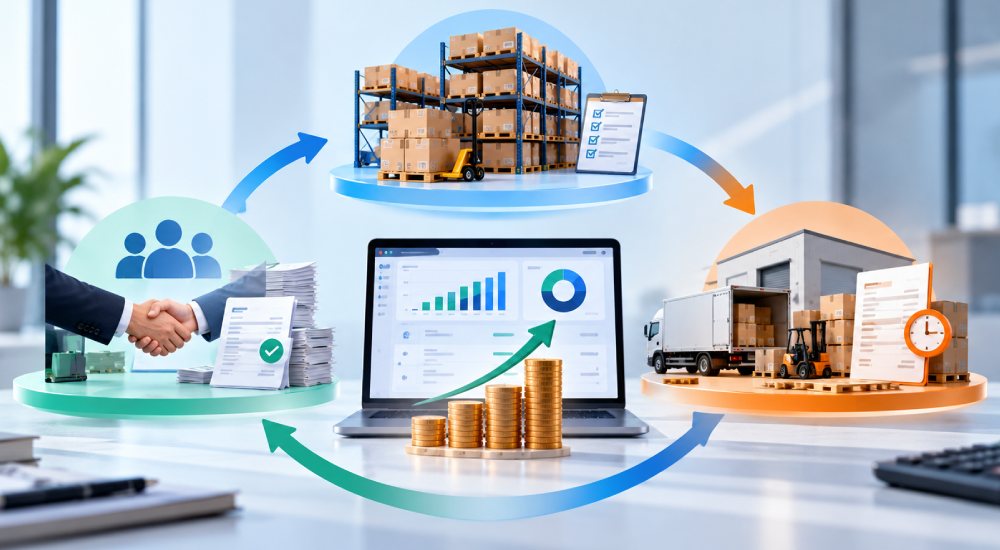
نقش نرمافزارهای سازمانی در مدیریت سرمایه در گردش
مدیریت سرمایه در گردش ذاتاً بین چند واحد تقسیم شده است. فروش و حسابداری روی مطالبات اثر دارند، انبار و خرید روی موجودی، تدارکات روی تعهدات و خزانهداری روی زمانبندی دریافتها و پرداختها. اگر اطلاعات این بخشها در فایلها و سیستمهای جداگانه باقی بمانند، مدیر مالی معمولاً تصویر را با تأخیر میبیند.
راهکار مالی دیدگاه، خزانهداری را با حسابداری، بودجه و قراردادها مرتبط میکند و امکان مشاهده و برنامهریزی دریافتها و پرداختها را فراهم میسازد. نرمافزار خزانهداری دیدگاه همچنین ابزارهای پایش نقدینگی و پیشبینی منابع و مصارف را در اختیار واحد مالی قرار میدهد. برای شناخت دادههای مبنای مالی نیز آموزش نرمافزار حسابداری مالی آکادمی چارگون میتواند مسیر یادگیری مرتبطی باشد.
جمعبندی
مدیریت سرمایه در گردش یعنی ایجاد تعادل میان نقدینگی و استفاده کارآمد از منابع کوتاهمدت سازمان. سرمایه در گردش با کسر بدهیهای جاری از داراییهای جاری محاسبه میشود، اما مدیریت آن فقط به افزایش این عدد محدود نیست. سازمان باید بداند چه مقدار سرمایه در مطالبات مشتریان، موجودی انبار و سایر داراییهای جاری متوقف شده و در مقابل چه زمانی باید تعهدات کوتاهمدت خود را پرداخت کند.
چرخه تبدیل وجه نقد یکی از شاخصهای کاربردی برای دیدن این ارتباط است. کوتاه شدن منطقی زمان نگهداری موجودی و وصول مطالبات، در کنار مدیریت مناسب شرایط پرداخت تأمینکنندگان، میتواند بخشی از نقدینگی درگیر در عملیات را آزاد کند. در نهایت، مدیریت سرمایه در گردش فقط مسئولیت واحد مالی نیست. خرید، انبار، فروش، حسابداری و خزانهداری همگی روی آن اثر میگذارند و هرچه اطلاعات این واحدها یکپارچهتر باشد، تصمیمگیری درباره منابع کوتاهمدت نیز دقیقتر خواهد بود.
سؤالات متداول
- زمان مطالعه: 15 دقیقه
- بازدید مقاله: 16 بازدید
- اشتراکگذاری:
- https://chargoon.com/?p=77461
-