پیشبینی جریان نقدی یعنی برآورد زمان و مقدار ورود و خروج وجه نقد در هفتهها یا ماههای آینده. این پیشبینی به مدیر مالی کمک میکند قبل از رسیدن موعد حقوق، پرداخت تأمینکنندگان، اقساط، مالیات یا سرمایهگذاریهای جدید، وضعیت نقدینگی سازمان را ببیند و برای کسری احتمالی تصمیم بگیرد. برای تهیه آن باید مانده نقدی ابتدای دوره، دریافتیهای مورد انتظار و پرداختهای آینده مشخص شوند و پیشبینی بهطور مستمر با اطلاعات واقعی بهروزرسانی شود.
ممکن است یک شرکت در گزارش سود و زیان وضعیت خوبی داشته باشد، فروش آن افزایش پیدا کرده باشد و حتی قراردادهای بزرگی نیز در دست اجرا داشته باشد؛ اما در زمان پرداخت حقوق، بدهی تأمینکنندگان یا اقساط، با کمبود وجه نقد مواجه شود. دلیل این اتفاق ساده است: درآمد و هزینه همیشه در همان زمانی که ثبت میشوند، به دریافت و پرداخت واقعی پول منجر نمیشوند. ممکن است فروش امروز ثبت شود، اما وجه آن دو ماه بعد به حساب شرکت برسد.
پیشبینی جریان نقدی برای مدیریت همین فاصله زمانی استفاده میشود. با این ابزار میتوان قبل از اینکه کمبود نقدینگی به یک مشکل جدی تبدیل شود، دید که در چه تاریخی موجودی نقد کاهش پیدا میکند و چه پرداختها یا دریافتهایی روی آن اثر دارند. در سازمانهایی که تعداد دریافتها، پرداختها، حسابهای بانکی و اسناد مالی زیاد است، اطلاعات نرمافزار خزانهداری میتواند مبنای مهمی برای این پیشبینی باشد؛ زیرا وضعیت دریافتها، پرداختها و تعهدات مالی باید در کنار یکدیگر دیده شوند.
پیشبینی جریان نقدی چیست؟
پیشبینی جریان نقدی یا Cash Flow Forecasting برآورد مقدار وجه نقدی است که انتظار داریم طی یک دوره مشخص وارد سازمان یا از آن خارج شود. نتیجه این پیشبینی باید بتواند به یک سؤال ساده پاسخ دهد:
اگر برنامه فعلی دریافتها و پرداختها اجرا شود، در هر مقطع زمانی چه مقدار وجه نقد در اختیار خواهیم داشت؟
برای پاسخ به این سؤال سه عدد اصلی لازم است:
- مانده نقدی ابتدای دوره
- مجموع وجوهی که انتظار داریم دریافت کنیم
- مجموع پرداختهایی که در همان دوره باید انجام شوند
فرمول پایه نیز پیچیده نیست:
مانده نقدی پایان دوره = مانده نقدی ابتدای دوره + ورودیهای نقدی – خروجیهای نقدی
مانده پایان هر دوره، نقطه شروع دوره بعد خواهد بود.
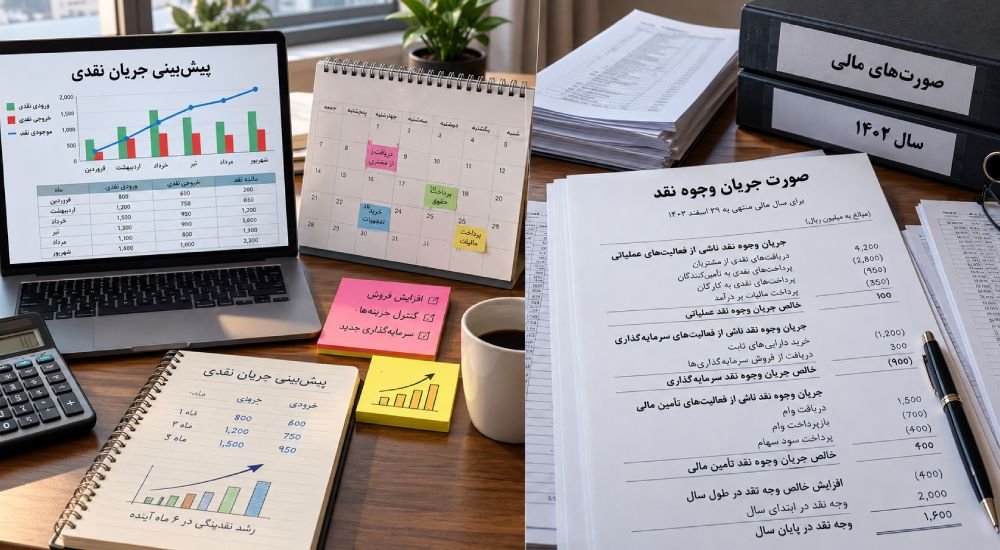
تفاوت پیشبینی جریان نقدی با صورت جریان وجوه نقد چیست؟
این دو اصطلاح به هم نزدیکاند، اما کارکرد متفاوتی دارند. صورت جریان وجوه نقد درباره اتفاقهایی است که در گذشته رخ دادهاند. این گزارش نشان میدهد در یک دوره مالی، وجه نقد از چه منابعی وارد شرکت و در چه بخشهایی مصرف شده است. در مقابل، پیشبینی جریان نقدی رو به آینده نگاه میکند.
برای مثال، صورت جریان وجوه نقد نشان میدهد در سه ماه گذشته چه میزان وجه از مشتریان دریافت شده است. پیشبینی جریان نقدی بررسی میکند در سه ماه آینده چه میزان وصول انتظار داریم و در همان بازه چه تعهداتی باید پرداخت شوند. پس یکی ابزار گزارش عملکرد گذشته است و دیگری ابزار برنامهریزی برای آینده.
تفاوت پیشبینی جریان نقدی و بودجه چیست؟
بودجه و پیشبینی نقدینگی مکمل یکدیگرند، اما نباید یکی در نظر گرفته شوند. بودجه مشخص میکند سازمان قصد دارد چه میزان درآمد، هزینه یا سرمایهگذاری داشته باشد. اما Cash Flow Forecast روی زمان واقعی ورود و خروج پول تمرکز دارد. فرض کنید برای فروردین ۵ میلیارد تومان فروش پیشبینی شده است. اگر مشتریان طبق قرارداد ۶۰ روز بعد پرداخت کنند، این مبلغ نباید بهعنوان ورودی نقدی فروردین در Forecast ثبت شود.
همین تفاوت زمانی است که باعث میشود یک سازمان بتواند از نظر بودجهای در وضعیت مناسب باشد اما در یک مقطع خاص با کمبود نقدینگی مواجه شود. اطلاعات نرمافزار بودجه و اعتبارات میتواند در شناسایی برنامههای هزینهای و درآمدی کمککننده باشد، اما برای پیشبینی نقدینگی باید زمان واقعی دریافت و پرداخت نیز وارد تحلیل شود.
چرا پیشبینی جریان نقدی اهمیت دارد؟
مهمترین ارزش Forecast این است که مشکل را قبل از وقوع نشان میدهد. اگر بدانیم سه هفته دیگر چند پرداخت بزرگ سررسید میشوند و وصول مطالبات کافی برای پوشش آنها نداریم، هنوز فرصت داریم درباره زمان پرداخت، وصول مطالبات یا تأمین منابع مالی تصمیم بگیریم. پیشبینی درست میتواند در این تصمیمها کاربرد داشته باشد:
- برنامهریزی پرداخت حقوق و تأمینکنندگان
- تعیین زمان مناسب خریدهای بزرگ
- تشخیص دورههای کمبود نقدینگی
- برنامهریزی برای دریافت تسهیلات
- تعیین زمان مناسب سرمایهگذاری
- اولویتبندی پرداختها
- مذاکره درباره شرایط وصول مطالبات
- بررسی توان مالی اجرای پروژههای جدید
در پروژههای بزرگ، موضوع حتی حساستر میشود. مقاله مدیریت مالی طرحهای عمرانی چارگون نیز بر نقش مدیر مالی در مدیریت نقدینگی، کنترل تعهدات و برنامهریزی منابع پروژه تأکید دارد.
پیشبینی جریان نقدی برای چه بازهای تهیه میشود؟
یک بازه ثابت برای همه سازمانها وجود ندارد. افق Forecast باید بر اساس هدف تصمیمگیری انتخاب شود. برای مدیریت روزانه نقدینگی میتوان پیشبینی روزانه یا هفتگی داشت. برای برنامهریزی عملیاتی، پیشبینی سه تا دوازدهماهه کاربرد بیشتری دارد.
یکی از مدلهای رایج برای مدیریت کوتاهمدت نقدینگی، پیشبینی غلتان ۱۳ هفتهای است. در این مدل همیشه وضعیت تقریباً سه ماه آینده دیده میشود و با پایان هر هفته، یک هفته جدید به انتهای Forecast اضافه میشود. منابع تخصصی مدیریت نقدینگی نیز مدل ۱۳ هفتهای را برای کنترل کوتاهمدت نقد مناسب میدانند. برای برنامهریزی سالانه نیز میتوان در کنار آن یک Forecast ماهانه ۱۲ماهه داشت.
مراحل پیشبینی جریان نقدی
۱. مانده نقدی واقعی را مشخص کنید
پیشبینی را با یک عدد واقعی آغاز کنید، نه یک برآورد. مانده حسابهای بانکی، صندوق و منابع نقدی قابل استفاده در تاریخ شروع Forecast مشخص شوند. اگر بخشی از وجوه قابل استفاده نیست یا برای هدف خاصی محدود شده، بهتر است جداگانه دیده شود. این عدد پایه تمام محاسبات بعدی خواهد بود.
۲. ورودیهای نقدی آینده را فهرست کنید
در مرحله بعد باید مشخص شود چه پولی و در چه تاریخی قرار است وارد سازمان شود. نمونه ورودیها:
- وصول مطالبات مشتریان
- فروش نقدی
- درآمد قراردادها
- تسهیلات بانکی
- فروش دارایی
- سود سرمایهگذاری
- آورده صاحبان سرمایه
اشتباه مهم این است که فروش ثبتشده را همان دریافت نقدی در نظر بگیریم. اگر مشتری معمولاً ۴۵ روز پس از صدور فاکتور پرداخت میکند، تاریخ محتمل وصول باید در Forecast لحاظ شود، نه تاریخ صدور فاکتور.
۳. تمام خروجیهای نقدی را ثبت کنید
اکنون تعهدات پرداختی دوره را وارد کنید:
- حقوق و مزایا
- پرداخت به تأمینکنندگان
- اجاره و هزینههای جاری
- مالیات
- اقساط وام
- خرید تجهیزات
- پرداخت قراردادها
- هزینه پروژهها
- بیمه و سایر تعهدات
پرداختهای غیرماهانه را هم فراموش نکنید. برخی هزینهها فصلی یا سالانهاند و اگر فقط متوسط هزینه ماهانه بررسی شود، ممکن است در پیشبینی دیده نشوند.
۴. جریان نقدی خالص هر دوره را محاسبه کنید
فرمول ساده است:
جریان نقدی خالص = کل دریافتیها – کل پرداختیها
اگر دریافتیها بیشتر باشند، جریان نقدی خالص مثبت است؛ اگر پرداختیها بیشتر باشند، جریان نقدی دوره منفی خواهد بود. اما منفی بودن یک هفته بهتنهایی لزوماً مشکل نیست. مسئله اصلی این است که مانده نقدی پایان دوره به چه سطحی میرسد.
۵. مانده پایان دوره را بررسی کنید
فرض کنید مانده ابتدای هفته ۸ میلیارد تومان است.
دریافت مورد انتظار: ۴ میلیارد تومان
پرداخت مورد انتظار: ۹ میلیارد تومان
در نتیجه:
۸ + ۴ – ۹ = ۳ میلیارد تومان
مانده نقدی پایان هفته ۳ میلیارد تومان خواهد بود و همین مبلغ بهعنوان مانده ابتدای هفته بعد وارد مدل میشود. با تکرار این محاسبه میتوان نقطهای را دید که موجودی نقد به سطح خطر نزدیک میشود.
روش مستقیم و غیرمستقیم پیشبینی جریان نقدی
روش مستقیم
در روش مستقیم، دریافتها و پرداختهای واقعی یا مورد انتظار یکییکی پیشبینی میشوند. برای مثال مشخص میکنیم:
- مشتری الف چه تاریخی پرداخت میکند
- حقوق چه زمانی پرداخت میشود
- چک تأمینکننده چه تاریخی سررسید دارد
این روش برای کنترل کوتاهمدت نقدینگی مناسبتر است، چون روی زمان دقیق جریان پول تمرکز دارد.
روش غیرمستقیم
در روش غیرمستقیم، نقطه شروع معمولاً سود پیشبینیشده است و سپس اقلام غیرنقدی و تغییرات سرمایه در گردش مانند مطالبات، بدهیها و موجودی تعدیل میشوند. این روش برای نگاه میانمدت و بلندمدت مفیدتر است و بیشتر به ارتباط پیشبینی نقدی با صورتهای مالی کمک میکند. منابع تخصصی حسابداری و Forecasting نیز روش مستقیم را برای پیشبینی کوتاهمدت و روش غیرمستقیم را برای تحلیلهای بلندتر مناسبتر میدانند.
یک مثال ساده از پیشبینی جریان نقدی
فرض کنیم یک شرکت ابتدای ماه ۵۰۰ میلیون تومان وجه نقد دارد.
دریافتهای پیشبینیشده:
- وصول مشتریان: ۴۰۰ میلیون تومان
- فروش نقدی: ۱۵۰ میلیون تومان
مجموع ورودی: ۵۵۰ میلیون تومان
پرداختها:
- حقوق: ۳۰۰ میلیون تومان
- تأمینکنندگان: ۳۵۰ میلیون تومان
- اجاره و هزینهها: ۸۰ میلیون تومان
مجموع خروجی: ۷۳۰ میلیون تومان
بنابراین:
۵۰۰ + ۵۵۰ – ۷۳۰ = ۳۲۰ میلیون تومان
مانده پایان ماه ۳۲۰ میلیون تومان است.
اما اگر شرکت بداند ابتدای ماه بعد یک پرداخت ۴۰۰ میلیون تومانی دارد، همین Forecast هشدار میدهد که باید از حالا برای کسری احتمالی برنامهریزی کند. ارزش پیشبینی دقیقاً در همین نقطه است؛ دیدن مشکل قبل از سررسید.
پیشبینی غلتان یا Rolling Forecast چیست؟
پیشبینی نباید فایلی باشد که ابتدای سال تهیه شود و تا پایان سال بدون تغییر باقی بماند. در Rolling Forecast، با ورود اطلاعات واقعی، پیشبینی مرتب اصلاح میشود. مثلاً در Forecast سیزدههفتهای، بعد از پایان هفته اول:
- عدد پیشبینی هفته اول با عملکرد واقعی مقایسه میشود
- فرضیات اصلاح میشوند
- هفته چهاردهم به انتهای مدل اضافه میشود
به این ترتیب همیشه یک پنجره سیزدههفتهای رو به جلو وجود دارد.
راهنماهای جدید Cash Flow Forecasting نیز روی استفاده از Forecast غلتان و مقایسه منظم پیشبینی با عملکرد واقعی تأکید میکنند.
برای پیشبینی دقیقتر، سناریو بسازید
هیچ پیشبینی مالی دقیقاً مطابق آینده اتفاق نمیافتد. بنابراین بهتر است فقط یک عدد نهایی تولید نشود.
حداقل سه سناریو در نظر بگیرید:
- سناریوی پایه: شرایط طبق انتظار فعلی پیش میرود.
- سناریوی خوشبینانه: وصول بهتر، فروش بیشتر یا هزینه کمتر اتفاق میافتد.
- سناریوی محتاطانه: مشتریان دیرتر پرداخت میکنند یا بخشی از هزینهها افزایش پیدا میکند.
برای مثال، میتوان بررسی کرد اگر بزرگترین مشتری سازمان پرداخت خود را یک ماه عقب بیندازد، مانده نقدی چه تغییری میکند.
همین منطق سناریوسازی در ارزیابی سرمایهگذاریها نیز اهمیت دارد. در مقاله محاسبه ROI در سیستمهای ERP چارگون نیز استفاده از سناریوهای واقعبینانه، خوشبینانه و محتاطانه برای تحلیل مالی پیشنهاد شده است.
اشتباهات رایج در پیشبینی جریان نقدی
یکی از پرتکرارترین خطاها، خوشبینی بیش از حد درباره وصول مطالبات است. تاریخی که روی فاکتور نوشته شده لزوماً تاریخ واقعی دریافت پول نیست. نادیده گرفتن هزینههای غیرتکرارشونده نیز خطای دیگری است. بیمه سالانه، مالیات، خرید تجهیزات یا پرداخت بزرگ قرارداد میتواند Forecast یک ماه را کاملاً تغییر دهد.
اشتباه سوم، بهروزرسانی نکردن پیشبینی است. Forecast خوب باید با اطلاعات واقعی مقایسه شود. اگر دریافت یک مشتری را ۱۰ میلیارد تومان پیشبینی کرده بودیم اما فقط ۷ میلیارد تومان وصول شد، فقط عدد را تغییر ندهیم؛ باید بفهمیم اختلاف از مبلغ بوده یا از زمان وصول. با ثبت این اختلافها، دقت پیشبینی در دورههای بعد بیشتر میشود.
نقش نرمافزارهای مالی در پیشبینی جریان نقدی
هرچه حجم عملیات بزرگتر شود، تهیه Forecast از چند فایل جداگانه دشوارتر خواهد شد. اطلاعات نقدینگی معمولاً در بخشهای مختلف سازمان پراکندهاند: مانده بانک در خزانهداری، مطالبات در حسابداری، قراردادهای آینده در سیستم قراردادها و هزینههای برنامهریزیشده در بودجه.
استفاده از نرمافزار مالی سازمانی یکپارچه باعث میشود این اطلاعات از یک منبع منسجمتر در اختیار تیم مالی قرار بگیرد. این یکپارچگی بهتنهایی آینده را پیشبینی نمیکند، اما مهمترین ورودی Forecast یعنی داده قابل اعتماد را فراهم میکند.
جمعبندی
پیشبینی جریان نقدی قرار نیست آینده را با دقت صددرصد پیشگویی کند. هدف آن این است که مدیر مالی بداند در صورت ادامه شرایط فعلی، نقدینگی سازمان در هفتهها و ماههای آینده به چه سمتی حرکت خواهد کرد. یک Forecast کاربردی از مانده نقدی واقعی شروع میشود، دریافتها و پرداختها را بر اساس زمان محتمل ثبت میکند، مانده هر دوره را محاسبه میکند و مرتب با عملکرد واقعی بهروزرسانی میشود. هرچه این فرآیند منظمتر انجام شود، تصمیمگیری درباره پرداختها، خرید، سرمایهگذاری، وصول مطالبات و تأمین مالی کمتر به حدس و واکنش لحظه آخری وابسته خواهد بود.
سؤالات متداول
- زمان مطالعه: 17 دقیقه
- بازدید مقاله: 13 بازدید
- اشتراکگذاری:
- https://chargoon.com/?p=77071
-

